
Neuigkeiten Timeline
Wenn Passwörter geteilt werden: Warum Unternehmen die Kontrolle über ihre Zugänge verlieren
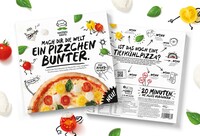
GUSTAVO GUSTO bringt neue vegetarische Steinofenpizza „Tricolore“ auf den Markt
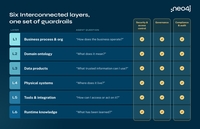
Graph-Intelligence-Plattform: Neo4j Context Engine für zuverlässige KI
Teamleiter / Disponent für internationale Charterverkehre im Raum Osnabrück gesucht (m/w/d)
YOKOWO auf der electronica 2026 in München, einer der weltweit größten Fachmessen für Elektronikkomponenten
Philips Monitore präsentiert zwei Curved-Allrounder mit QHD für den Alltag
Kurz vor dem Start von Promi Big Brother hat sich Jochen Bendel in Hamburg behandeln lassen
KI kann Aufgaben übernehmen – aber wer trifft die Entscheidungen?
Prüfen Sie Ihre Rentenbescheide!
Doppelbesteuerung von Renten!
Doppelbesteuerung von Renten!
Prüfen Sie Ihre Rentenbescheide!
Nach der aktuellen Entscheidung des Bundesfinanzhof (BFH, Urteil v. 19.5.2021, X R 33/19) kommt es in den kommenden Jahren zu einer überhöhten Steuerlast für viele Rentner. Danach dürfen weder der Grundfreibetrag noch Kranken- und Pflegeversicherungsbeiträge in die Berechnung des steuerfreien Anteils der Rente mit einbezogen werden.
Hintergrund des Rechtsstreits ist die geänderte Besteuerung von Renten von 2005. Bis dahin waren sie steuerfrei. Seit 2005 müssen Renten versteuert werden. Die Beiträge zu gesetzlichen und privaten Renten können während des Berufslebens aber als Sonderausgaben von der Einkommensteuer abgezogen werden. Bis 2040 gilt eine schrittweise Übergangsregelung.
Während dieser Zeit wird der Rentenfreibetrag für neue Rentner mit jedem Jahr kleiner und dürfte daher künftig rechnerisch in vielen Fällen nicht mehr ausreichen, um die aus versteuertem Einkommen geleisteten Teile der Rentenversicherungsbeiträge zu kompensieren. Davon betroffen seien Selbstständige stärker als Arbeitnehmer, Männer wegen der geringeren Lebenserwartung stärker als Frauen und Ledige stärker als Verheiratete.
Dies folgt daraus, dass der für jeden neuen Rentnerjahrgang geltende Rentenfreibetrag mit jedem Jahr kleiner wird. Er dürfte daher künftig rechnerisch in vielen Fällen nicht mehr ausreichen, um die aus versteuertem Einkommen geleisteten Teile der Rentenversicherungsbeiträge zu kompensieren.
Leider hält der BFH an seiner bisherigen, vom Bundesverfassungsgericht (BVerfG) bestätigten Rechtsprechung zur Rentenbesteuerung fest, so dass (kommende) Rentner die großen Verlierer sind.
Allerdings dürfte klar sein, dass es im konkreten Einzelfall nicht zu einer doppelten Besteuerung von Renten kommen darf. Eine solche doppelte Besteuerung wird vermieden, wenn die Summe der voraussichtlich steuerfrei bleibenden Rentenzuflüsse (kurz: steuerfreier Rentenbezug) mindestens ebenso hoch ist wie die Summe der aus dem bereits versteuerten Einkommen aufgebrachten Rentenversicherungsbeiträge. Erstmals hat der X. Senat jetzt konkrete Berechnungsparameter für die Ermittlung einer etwaigen doppelten Besteuerung von Renten festgelegt. Dabei hat er klargestellt, dass zum steuerfreien Rentenbezug nicht nur die jährlichen Rentenfreibeträge des Rentenbeziehers, sondern auch die eines etwaig länger lebenden Ehegatten aus dessen Hinterbliebenenrente zu rechnen sind.
Ferber bleibt bleibt jedoch der sog. Grundfreibetrag, der das steuerliche Existenzminimum jedes Steuerpflichtigen sichern soll, bei der Berechnung des „steuerfreien Rentenbezugs“ unberücksichtigt.
Bis 2004 unterlagen Renten nur mit einem geringen Anteil (dem sog. „Ertragsanteil“) der Einkommensteuer. Dadurch zahlten Rentner, die neben ihrer Rente keine weiteren steuerpflichtigen Einkünfte hatten, in der Praxis keine Einkommensteuer. Seit dem 1.1.2005 sind Pensionen und Rentenbezüge voll einkommensteuerpflichtig (§ 22 Nr. 1 Satz 3 EStG). Im Gegenzug können die Steuerpflichtigen aber ihre Altersvorsorgeaufwendungen – insbesondere ihre Rentenversicherungs-beiträge – als Sonderausgaben von der einkommensteuerlichen Bemessungsgrundlage abziehen (nachgelagerte Besteuerung).
So sind bei Rentnern, die im Jahr 2021 erstmals eine Rente beziehen, nur noch 19% der Rente steuerfrei. Rentner, die ab 2040 in den Rentenbezug eintreten werden, müssen ihre gesamte Rente versteuern. Für die Beitragsseite sehen die Übergangsregelungen vor, dass im Jahr 2005 zunächst nur 60% der Altersvorsorgeaufwendungen als Sonderausgaben abgezogen werden konnten, im Jahr 2021 sind es 92%. Ab dem Jahr 2025 werden sämtliche Altersvorsorgeaufwendungen ungekürzt als Sonderausgaben abziehbar sein.
In der steuerrechtlichen Literatur und in zahlreichen Verfahren wird geltend gemacht, die gesetzliche Übergangsregelung führe in vielen Fallgruppen zu einer rechtswidrigen doppelten Besteuerung.
Scheinbar müssen sich hier erst alle Betroffenen wehren, bevor der Staat hier einlenkt. Lassen Sie sich Ihr Geld hier nicht wegnehmen, was Sie sich in den langen Arbeitsjahren verdient haben. Nutzen Sie gegen steuerliche Bescheide Ihr Recht Einspruch zu erheben und bei den Rentenbescheiden Widerspruch zu erheben.
Gerne können wir Sie hierzu beraten. Am besten verfügen Sie hier über eine Rechtsschutzversicherung und haben bereits eine Deckungszusage eingeholt: recht (at) service-rakienert.de
Kündigung erhalten, Bußgeldbescheid erhalten, Online-Scheidung, Abgasskandal
Kontakt
Rechtsanwaltskanzlei Kienert
Kevin Kienert
Neuer Wall 80
20354 Hamburg
0511260926133
recht@service-rakienert.de
www.kanzlei-kienert.de
Anzeige