
Neuigkeiten Timeline
Passende Partner*innen über eine Anzeigenplattform kennenlernen?
Von der Telefonnummer zur Phone-Domain – und zurück
Vom Schilderwald zur intelligenten Navigation: Warum Wegeleitung eine Frage der Content-Architektur ist – nicht der Hardware
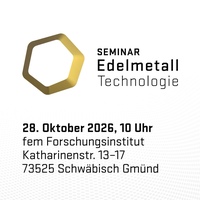
Edelmetalle im Wandel: Seminar EdelmetallTechnologie 2026 bringt Branche in Schwäbisch Gmünd zusammen
Wer ohne Ziel und Plan startet verbrennt Zeit Geld und Nerven
GGP Energy Lab 2027: Ticketverkauf gestartet, neues Veranstaltungskonzept angekündigt
Rheingas präsentiert ganzheitliche Energielösungen auf der RoBau 2026
Hitachi Vantara verpflichtet sich zu Netto-Null bis 2040
SL Management Services Ltd. erhält den „UK Excellence Consulting Award “ für herausragende Unternehmensqualität
Steuernachforderungen statt Steuerersparnis bei Schiffsfonds?
Steuernachforderungen statt Steuerersparnis bei Schiffsfonds?
http://www.grprainer.com/Steuerrecht.html Die erhofften Steuerersparnisse der Anleger von Schiffsbeteiligungen könnten wegen der zu berechnenden Unterschiedsbeträge dem Untergang geweiht sein.
GRP Rainer Rechtsanwälte und Steuerberater, Köln, Berlin, Bonn, Düsseldorf, Essen, Frankfurt, Hamburg, Hannover, München, Stuttgart, Bremen und Nürnberg www.grprainer.com führen dazu aus: Ob Anleger mit einer Gewinn- oder einer Verlustzuweisung rechnen müssen ist abhängig von dem positiven oder negativen Ausfall des Unterschiedsbetrages. Generell ist der Anleger verpflichtet, den Unterschiedsbetrag zu versteuern. Dies ist unabhängig von dem Ergebnis.
Unter dem Unterschiedsbetrag versteht man die Differenz zwischen dem Buchwert des Schiffes und dessen Teilwert. Gleichzeitig wird er mit der einkommensteuerlichen Gewinnermittlung, der sogenannten Tonnagesteuer, welche am Ende jeder Schiffsbeteiligung fällig wird, berechnet.
Anleger können diesbezüglich gegebenenfalls nur bangen. Denn oftmals sind sie gezwungen, bis zum Ende der Beteiligung auf die erhofften Steuervorteile zu warten. Denn die Besonderheit, dass sich der Unterschiedsbetrag erst am Laufzeitende der Fondsbeteiligung zeigt, kann Anleger oftmals mit finanziellen Problemen konfrontieren. Im Falle der Planung einer Schiffbeteiligung sollte dem Unterschiedsbetrag genug Beachtung geschenkt werden. Denn nur so besteht die Gewährleistung, dass Anleger allen eventuell noch auf sie zukommenden Forderungen auch nachkommen können.
Nicht selten besteht die Möglichkeit, dass sich bei negativen Ergebnissen des Unterschiedsbetrages die erhofften steuerlichen Vorteile in Luft auflösen. Ein böses Erwachen könnte möglicherweise den Anlegern drohen, die sich im Vorfeld nicht ausreichend auf solche möglichen Steuernachforderungen vorbereitet haben. Den erhofften Steuervorteilen können ganz schnell immense Steuernachforderungen gegenüberstehen.
Auch Anleger, welche ihre Schiffsbeteiligung durch ein Fremdgewährungsdarlehen finanzieren ließen, sind vor dem Unterschiedsbetrag nicht sicher. Hier ergibt sich dieser aus den verschiedenen Wechselkursen, welche am Laufzeitanfang und -ende bestanden. Maßgeblich ist dabei letztlich der zu versteuernde Unterschiedsbetrag, welcher sich aus der Summe des Unterschiedsbetrages des Schiffes und dem des Darlehens ergibt.
Um vom Ergebnis des Unterschiedsbetrages nicht negativ überrascht zu werden, sollten Anleger rechtzeitig einen im Kapitalmarktrecht und Steuerrecht tätigen Rechtsanwalt aufsuchen. Insbesondere, wenn die Schiffsbeteiligung in absehbarer Zeit ausläuft, frühzeitig gekündigt werden soll, oder sich eine diesbezügliche Krise abzeichnet, ist juristischer Rat hier unerlässlich.
http://www.grprainer.com/Steuerrecht.html
GRP Rainer Rechtsanwälte Steuerberater www.grprainer.com ist eine überregionale, wirtschaftsrechtlich ausgerichtete Sozietät. An den Standorten Köln, Berlin, Bonn, Düsseldorf, Frankfurt, Hamburg, München, Essen, Bremen, Nürnberg, Hannover Stuttgart berät die Kanzlei im Kapitalmarktrecht, Bankrecht und Gesellschaftsrecht. Zu den Mandanten gehören Unternehmen aus Industrie und Wirtschaft, Verbände, Freiberufler und Privatpersonen.
Kontakt
GRP Rainer LLP
Michael Rainer
Hohenzollernring 21-23
50672 Köln
0221-2722750
info@grprainer.com
http://www.grprainer.com
Pressekontakt:
GRP Rainer LLP
Michael Rainer
Hohenzollernring 21-23
50672 Köln
02212722750
presse@grprainer.com
http://www.grprainer.com
Anzeige